Micro-entreprise ou SARL : les frais réels comptent plus que le taux de cotisations
La micro-entreprise convient souvent pour démarrer seul avec peu de frais. La SARL permet de s’associer et de déduire les dépenses professionnelles, au prix d’une gestion plus exigeante. Mais le choix ne se résume pas aux cotisations : vos achats, votre rémunération, la TVA et vos besoins de financement peuvent changer le résultat.
Première distinction essentielle : la micro-entreprise est un régime fiscal et social, tandis que la SARL est une forme juridique. Une SARL ne peut donc pas simplement choisir le régime micro.
Seul ou à plusieurs : le premier choix est juridique
Le micro-entrepreneur exerce généralement en entreprise individuelle, sans créer de personne morale distincte. Il n’a pas d’associés ni de capital social. La SARL, au contraire, possède sa propre personnalité juridique et réunit de 2 à 100 associés, qui détiennent des parts sociales.
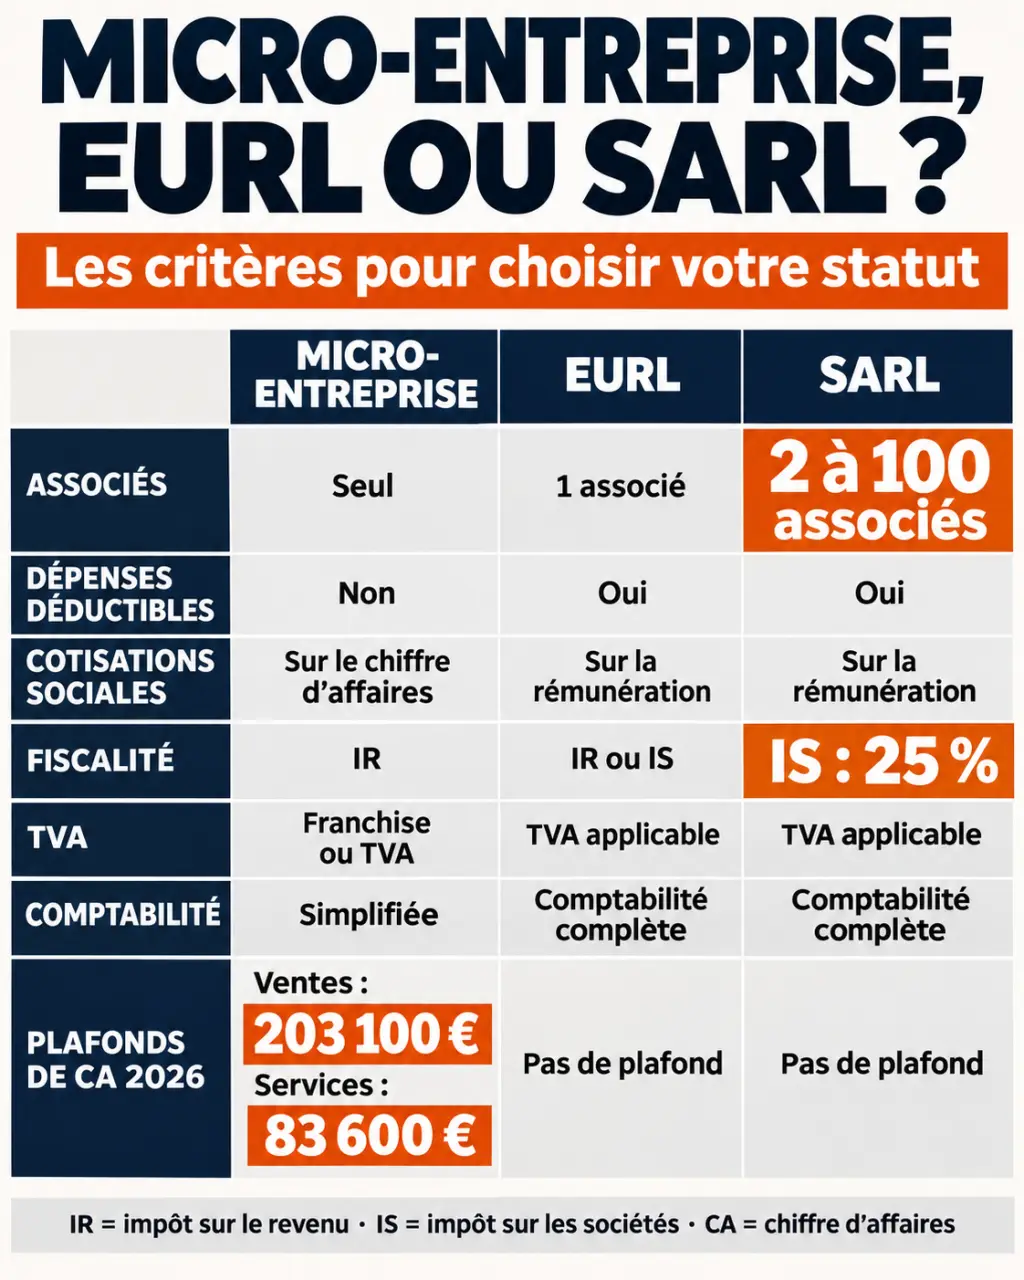
Pour entreprendre seul en société, l’équivalent est l’EURL, une SARL à associé unique. Elle peut bénéficier du régime micro sous conditions : l’associé unique doit notamment être une personne physique, exercer la gérance et relever de l’impôt sur le revenu. Les plafonds de chiffre d’affaires restent applicables.
| Critère | Entreprise individuelle au régime micro | SARL |
|---|---|---|
| Associés | Aucun | De 2 à 100 |
| Capital social | Aucun | Fixé dans les statuts |
| Dépenses réelles | Non déductibles | Déductibles selon les règles fiscales |
| Imposition | Impôt sur le revenu | Impôt sur les sociétés par défaut |
| Comptabilité | Allégée | Comptes annuels et obligations sociétaires |
| Chiffre d’affaires | Plafonds du régime micro | Pas de plafond propre à la forme juridique |
Côté patrimoine, l’entreprise individuelle bénéficie d’une séparation entre patrimoine professionnel et personnel, avec des exceptions. En SARL, les associés sont en principe responsables dans la limite de leurs apports. Une caution personnelle peut toutefois exposer leurs biens personnels ; le gérant peut également engager sa responsabilité en cas de faute de gestion. La protection ne se juge donc pas uniquement au nom du statut.
Charges, impôt et TVA : comparer ce qui reste vraiment
En micro, les frais existent même s’ils ne sont pas déductibles
Les cotisations micro-sociales sont calculées sur le chiffre d’affaires encaissé, sans déduction des achats, loyers ou frais de déplacement. Pour l’impôt sur le revenu, l’administration applique un abattement forfaitaire : 71 % pour les ventes et activités assimilées, 50 % pour les services BIC et 34 % pour les BNC. L’hébergement et les locations touristiques nécessitent de vérifier leur régime particulier.
Simulez vos revenus nets d’auto-entrepreneur : Estimez votre revenu net après cotisations et impôts en intégrant l’Acre et le versement libératoire.
Le versement libératoire, accessible sous conditions, permet de payer l’impôt avec les déclarations de chiffre d’affaires : 1 % pour les ventes, 1,7 % pour les prestations BIC et 2,2 % pour les BNC. Il s’ajoute aux cotisations et n’est pas automatiquement avantageux pour un foyer peu imposé.
En SARL, le bénéfice et la rémunération deviennent déterminants
La SARL déduit les dépenses professionnelles justifiées de son résultat, selon leur nature ; les investissements peuvent être amortis. Elle relève par défaut de l’IS, au taux normal de 25 %. Un taux réduit de 15 % jusqu’à 42 500 € de bénéfice existe sous conditions, notamment de chiffre d’affaires, de détention et de libération du capital.
Une option temporaire pour l’IR est possible sous conditions, pour cinq exercices maximum dans le dispositif général. Des règles particulières concernent les SARL de famille. À l’IS, l’impôt payé par la société ne règle pas toute la fiscalité : rémunérations et dividendes entraînent aussi des conséquences pour leur bénéficiaire.
La trésorerie minimale constitue le socle du choix : avant de comparer deux taux, chiffrez ce qu’il faut conserver pour renouveler le matériel, financer le stock et absorber les retards de paiement. Un revenu apparemment disponible n’est pas forcément distribuable sans fragiliser l’activité. Distinguez donc trois enveloppes : exploitation, sécurité et rémunération personnelle.
Enfin, régime micro et franchise de TVA sont indépendants. Une micro-entreprise peut devenir redevable de TVA tout en restant au régime micro ; une SARL peut bénéficier de la franchise sous conditions. En franchise, vous ne collectez pas la TVA, mais ne récupérez pas celle sur vos achats. Ce point pèse particulièrement lorsque les investissements sont importants.
Cotisations sociales : le dirigeant compte autant que la structure
En micro-entreprise, les taux dépendent de l’activité. Le taux de 12,3 % concerne notamment les ventes de marchandises ; les prestations et professions libérales suivent d’autres barèmes. Vérifiez le taux correspondant à votre activité et à la période concernée auprès de l’Urssaf, plutôt que d’appliquer un pourcentage unique à tous les projets.
Avec un chiffre d’affaires nul, aucune cotisation proportionnelle n’est due dans le régime micro-social, hors option particulière. Cela ne signifie ni absence de toute dépense professionnelle, ni acquisition automatique de droits sociaux suffisants.
En SARL, le régime dépend de la gérance :
- Gérant majoritaire : travailleur non salarié, avec des cotisations minimales possibles même sans rémunération.
- Gérant minoritaire, égalitaire ou non associé rémunéré : assimilé salarié, affilié au régime général pour son mandat, sans assurance chômage automatique.
La majorité s’apprécie selon des règles qui peuvent intégrer certaines parts familiales et la cogérance. Pour le gérant majoritaire, une fraction des dividendes peut également entrer dans l’assiette sociale. Comparer seulement « cotisations sur chiffre d’affaires » et « cotisations sur salaire » donne donc une vision incomplète : il faut aussi examiner les droits à la retraite, les indemnités et la prévoyance.
Création, comptabilité et plafonds : anticiper les contraintes
La création d’une micro-entreprise passe par une déclaration sur le guichet unique. La comptabilité repose principalement sur un livre des recettes et, selon l’activité, un registre des achats, avec conservation des justificatifs.
Pour une SARL, il faut rédiger les statuts, constituer le capital, publier une annonce légale, demander l’immatriculation et déclarer les bénéficiaires effectifs. Au moins 20 % des apports en numéraire doivent être versés à la création, le solde dans les cinq ans. Le capital n’est pas un honoraire : il finance la société.
Ensuite viennent la comptabilité complète, les comptes annuels, leur approbation généralement dans les six mois de la clôture et leur dépôt. Les factures et pièces comptables doivent être conservées dix ans. Prévoyez aussi les coûts récurrents : banque, assurance, accompagnement comptable et formalités éventuelles.
Pour 2026, les plafonds généraux du régime micro sont de 203 100 € HT pour les ventes et activités assimilées et de 83 600 € pour les prestations de services et professions libérales. Des règles spécifiques s’appliquent aux locations : 83 600 € pour les meublés de tourisme classés et chambres d’hôtes, 15 000 € pour les meublés de tourisme non classés.
Un dépassement sur deux années consécutives entraîne en principe la sortie du régime micro l’année suivante. Des règles particulières concernent le démarrage et les activités mixtes. Surtout, sortir du régime micro n’impose pas de créer une SARL : l’entreprise individuelle peut poursuivre au réel.
Choisir avec un prévisionnel plutôt qu’avec une préférence
Un consultant seul avec peu de dépenses peut privilégier la simplicité du régime micro. Un artisan qui achète du matériel ou un commerçant avec stock doit comparer le régime réel. Un projet porté par plusieurs personnes appelle une société, dont la SARL peut fournir le cadre.
Pour trancher, préparez deux simulations sur les mêmes hypothèses :
- Estimez le chiffre d’affaires, les encaissements et les dépenses réellement payées.
- Intégrez TVA, investissements et besoin de trésorerie.
- Calculez cotisations, impôts personnels et, le cas échéant, IS.
- Ajoutez les coûts de gestion et comparez le revenu net disponible.
Le simulateur de cotisations de l’Urssaf peut aider à vérifier les hypothèses sociales. En présence d’associés, d’investissements ou d’un changement de structure, faites valider le prévisionnel : le bon choix est celui qui finance votre activité et votre revenu, pas celui qui affiche seulement le taux le plus bas.