Prévisionnel financier gratuit : choisir un outil sans confondre bénéfice et trésorerie
Pour construire un prévisionnel financier gratuit, vous pouvez utiliser un modèle Excel ou une application en ligne. Le bon choix dépend surtout de votre régime fiscal, de vos besoins de personnalisation et des tableaux inclus. Avant toute saisie, vérifiez que l’outil calcule la trésorerie mois par mois : un projet rentable peut manquer d’argent au moment de payer ses fournisseurs.
Le prévisionnel constitue la partie chiffrée du business plan. Il sert à tester la viabilité d’une création ou d’une reprise, à estimer les financements nécessaires et à présenter des projections argumentées à une banque ou à des investisseurs.
Choisir un modèle gratuit adapté plutôt qu’un fichier simplement disponible
Un tableur convient si vous souhaitez garder la main sur vos hypothèses et travailler dans un fichier autonome. Une application en ligne peut faciliter la saisie guidée et les mises à jour. Un logiciel dédié devient pertinent lorsque vous avez besoin de scénarios, de collaboration ou de connexions comptables. Ces possibilités restent à vérifier pour chaque offre.
| Solution | Éléments annoncés | Point de vigilance |
|---|---|---|
| Le Coin des Entrepreneurs | Ancien modèle Excel sur 3 ans, couvrant IS ou IR et 2 régimes de sécurité sociale des dirigeants ; application en ligne proposée en alternative. | Le fichier historique n’est plus maintenu. |
| L’Expert-Comptable | Modèle de prévisionnel financier gratuit, avec hypothèses et tableaux financiers. | Le modèle est configuré pour l’impôt sur les sociétés. |
| Swapn | Modèle Excel sur 3 ans, trésorerie sur 36 mois et onglets de résultats annoncés comme 100 % automatisés. | L’automatisation ne dispense pas de vérifier les hypothèses et le paramétrage. |
| Forekasts | Logiciel avec projections de 1 à 120 mois, scénarios illimités, connexions comptables et exports annoncés. | Il s’agit d’un essai gratuit de 14 jours, pas d’une gratuité permanente. |
Pour récupérer un modèle, recherchez sa page de téléchargement sur le site de l’éditeur concerné. Contrôlez les conditions d’accès, la compatibilité avec votre tableur, les possibilités d’export et les éventuelles fonctions payantes. Pour un outil en ligne, examinez également les conditions de conservation et de récupération de vos données.
Forekasts annonce un essai sans carte bancaire ni engagement, sur le périmètre d’une société de sa formule Entreprise. L’éditeur indique aussi que 80 % de ses clients réalisent un premier prévisionnel complet en moins de 2 heures : ce délai annoncé ne remplace pas le temps nécessaire pour réunir et justifier vos chiffres.
Réunir les hypothèses et les saisir dans le bon ordre
Une projection sur 3 ans constitue une base fréquemment proposée. Pour certains projets à fort investissement, un horizon de 5 ans peut être demandé, comme le mentionne Swapn. Dans tous les cas, détaillez les premiers mois : une synthèse annuelle masque facilement un démarrage lent ou un creux saisonnier.
Construisez les ventes à partir d’éléments observables : nombre de clients, panier moyen, jours facturables ou volumes vendus. Pour une prestation, vérifiez que les journées prévues restent compatibles avec le temps consacré à la prospection et à l’administration. Pour une reprise, partez des comptes historiques, puis expliquez chaque évolution attendue.
Préparez vos devis, contrats, estimations commerciales et justificatifs de charges. Conservez, pour chaque hypothèse importante, sa méthode de calcul et son origine. Un chiffre expliqué est plus utile qu’un montant précis sans fondement.
Renseigner les paramètres avant de lire les résultats
- Cadre de l’entreprise : date de démarrage, activité, régime fiscal, TVA et statut social du dirigeant.
- Ventes et achats : volumes, prix, coûts directs, saisonnalité, stocks et délais de paiement.
- Charges courantes : loyer, assurances, logiciels, honoraires, communication, déplacements et frais bancaires.
- Équipe : rémunérations, cotisations sociales, dates de recrutement et besoins du dirigeant.
- Investissements et ressources : matériel, travaux, apports, comptes courants d’associés et emprunts.
Dans Excel, distinguez les cellules à remplir des feuilles de résultats calculés. Évitez d’écraser une formule pour obtenir un total souhaité. Vérifiez aussi les unités : montant mensuel ou annuel, prix hors taxes ou toutes taxes comprises, pourcentage ou valeur absolue.
Lire les quatre tableaux sans confondre leurs rôles
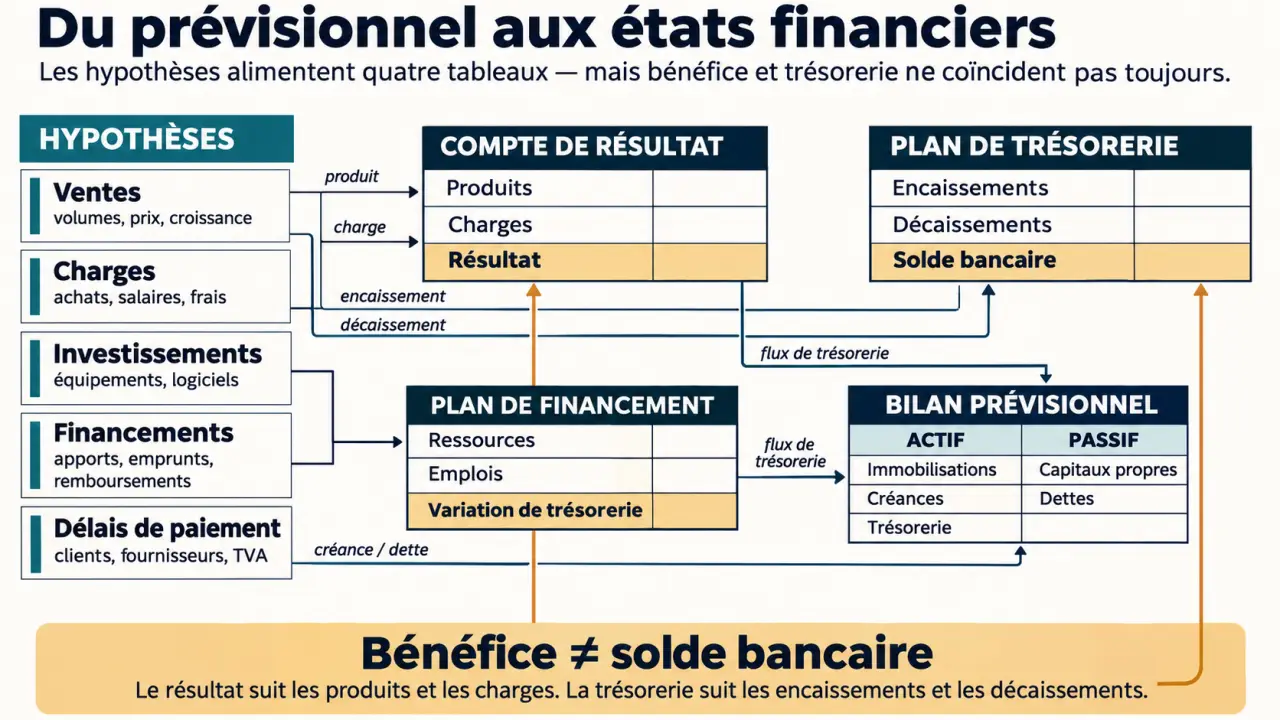
Les tableaux financiers répondent à des questions différentes. Leur intérêt réside dans leur cohérence : une même hypothèse doit produire des effets compatibles sur le résultat, le financement, le bilan et les disponibilités.
Construire un plan de trésorerie prévisionnel : Ce guide explique comment prévoir les encaissements et décaissements pour mieux piloter la trésorerie de votre entreprise.
| Tableau | Ce qu’il permet de vérifier |
|---|---|
| Compte de résultat prévisionnel | La rentabilité : les produits couvrent-ils les charges, amortissements et impôts ? |
| Plan de trésorerie | La disponibilité d’argent à chaque période, selon les encaissements et décaissements effectifs. |
| Plan de financement | L’équilibre entre les besoins du projet et les ressources mobilisées. |
| Bilan prévisionnel | La situation projetée du patrimoine et des financements à une date donnée. |
Le bénéfice n’est pas le solde bancaire. Une vente peut être comptabilisée avant son règlement. Un investissement entraîne un paiement, tandis que son coût est généralement réparti dans le résultat par l’amortissement. Le remboursement du capital d’un emprunt réduit la trésorerie sans constituer une charge du compte de résultat.
Prenons un exemple simplifié, hors TVA : vous facturez une prestation de 3 000 € en janvier, encaissée en mars, et payez 1 000 € de sous-traitance en janvier. L’opération contribue positivement au résultat, mais provoque d’abord une sortie de trésorerie de 1 000 €. Le décalage doit être financé.
Le besoin en fonds de roulement, ou BFR, traduit notamment l’argent immobilisé dans les stocks et les créances clients, après prise en compte des dettes fournisseurs. Un commerce avec stock et une activité encaissant des acomptes ne présentent donc pas les mêmes besoins.
Tester les points fragiles avant de présenter le dossier
Commencez par repérer le mois où la trésorerie atteint son niveau le plus bas. Vérifiez ensuite que les ressources couvrent les investissements, le démarrage et une marge de sécurité adaptée. Un solde annuel positif ne suffit pas si un déficit apparaît en cours d’année.
Passez une vente type à la loupe : date de commande, acompte, achat des matières, livraison, facturation, règlement et TVA. Cette chronologie révèle parfois un financement invisible dans la marge commerciale. Un contrat plus important peut ainsi accentuer le manque de liquidités s’il impose d’avancer davantage de dépenses avant l’encaissement.
Construisez ensuite un scénario central et une variante prudente : lancement retardé, volumes inférieurs, coût d’achat supérieur ou clients payant plus tard. Si l’outil ne compare pas les scénarios, conservez des copies distinctes du fichier, clairement datées. L’objectif est d’identifier les décisions possibles : réduire un investissement, négocier un acompte ou renforcer le financement.
- Contrôlez la TVA et ses dates de règlement selon votre régime.
- Intégrez les charges sociales, impôts, assurances et dépenses de lancement.
- Vérifiez que le bilan est équilibré et que sa trésorerie correspond au plan de trésorerie.
- Rapprochez les remboursements d’emprunt des échéanciers prévus.
Avant une demande de financement, une relecture par un expert-comptable est recommandée pour contrôler les règles fiscales et sociales, les calculs et la cohérence globale. Elle ne garantit ni les ventes futures ni l’accord du financeur. Après le lancement, comparez régulièrement le réalisé aux prévisions : votre modèle gratuit devient alors un outil de décision, et non un document figé.