Investir dans une start-up : le crowdfunding séduit, mais 80 % des projets ne survivent pas
Investir dans une start-up attire par la perspective d’un rendement élevé et par la possibilité de financer directement l’innovation. Mais souscrire au capital d’une jeune entreprise expose aussi à une perte totale, à un blocage des fonds pendant plusieurs années et à des règles fiscales spécifiques. Voici les principales options, du crowdequity à l’investissement direct, ainsi que les critères à examiner avant de se décider.
Ce que recouvre réellement l’investissement en start-up
Investir dans une start-up consiste à souscrire à une augmentation de capital et à recevoir en échange des titres financiers, le plus souvent des actions. Contrairement à un placement classique, l’investisseur ne prête pas d’argent : il devient associé, avec les droits et les risques que cela implique. La valeur de sa participation dépend entièrement de la trajectoire de l’entreprise, sans garantie de revenu ni de capital.
Quiz : Investir dans des start-up
Un financement qui s’inscrit dans des tours successifs
Une start-up ne lève généralement pas tous les fonds dont elle a besoin en une seule fois. Elle passe par plusieurs étapes, comme le pré-amorçage, l’amorçage, puis les séries A, B et suivantes. Chacune correspond à un niveau de croissance et de valorisation différent.
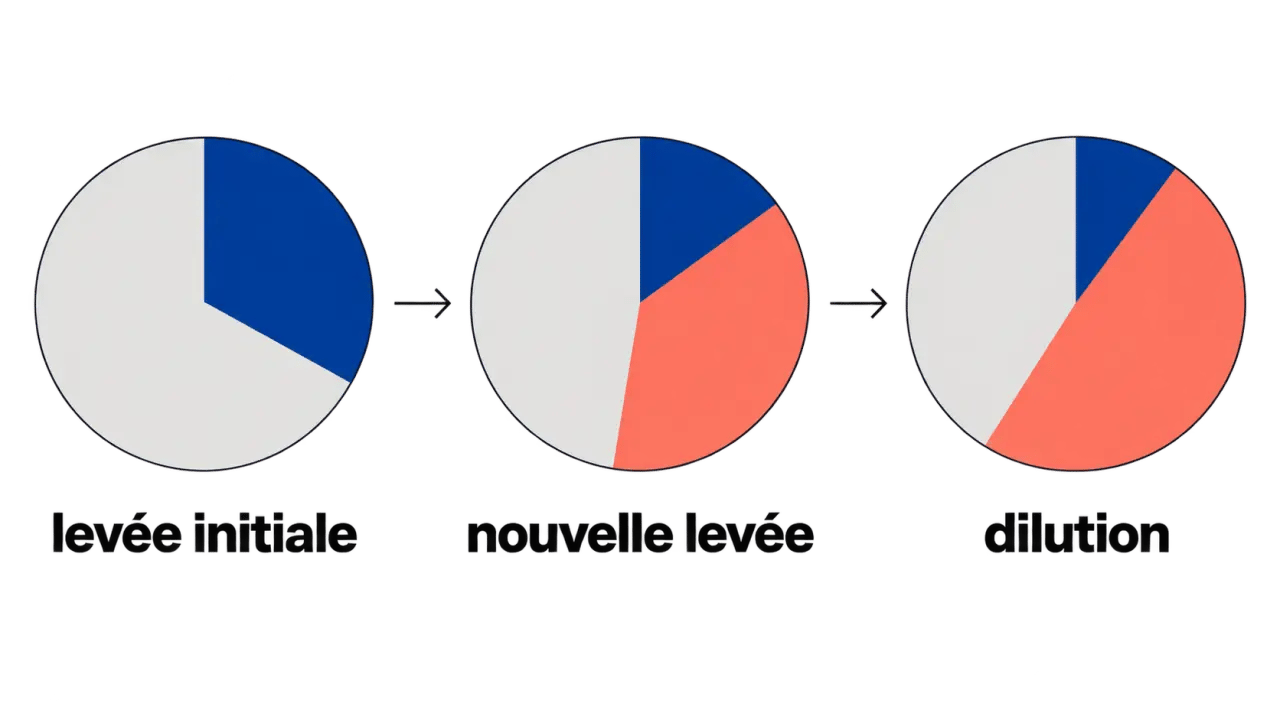
Un investisseur qui entre au stade de l’amorçage prend davantage de risques qu’un fonds intervenant plus tard. En contrepartie, il peut bénéficier d’un prix d’entrée plus bas si l’entreprise se développe. Chaque nouvelle levée peut aussi diluer les actionnaires existants, c’est-à-dire réduire leur pourcentage de détention, même si la valeur globale de l’entreprise progresse.
Pourquoi ce placement occupe une place à part dans un patrimoine
L’investissement en start-up ne se compare ni à l’achat d’actions cotées ni à un placement immobilier. Il s’agit d’un actif non coté, sans marché organisé, dont la valeur dépend d’un nombre limité d’événements. Il est donc généralement considéré comme une composante de diversification patrimoniale, à intégrer dans un patrimoine déjà constitué plutôt que comme un placement central.
Les risques à mesurer avant de souscrire
Le potentiel de gain élevé associé aux start-up s’accompagne d’un risque important. Environ 25 % des entreprises ferment dans les deux premières années et près de 50 % n’atteignent pas le cap des cinq ans. Sur l’ensemble du cycle de vie d’une start-up, le taux de disparition peut atteindre 80 %.
Ces chiffres ne permettent pas de prévoir le résultat d’un projet précis. Ils rappellent toutefois qu’un investisseur doit pouvoir accepter la perte totale du capital engagé sur une entreprise. La réussite d’une start-up peut entraîner une forte valorisation, mais l’échec laisse rarement une possibilité de récupération intégrale de la mise.
Illiquidité et absence de revenus réguliers
Contrairement à une action cotée, un titre de start-up ne se revend pas du jour au lendemain. Il n’existe pas de marché secondaire structuré, et les statuts peuvent prévoir des clauses qui limitent la cession des parts. L’argent investi reste donc immobilisé plusieurs années, sans date de sortie garantie.
Les dividendes sont aussi très rares. Une jeune entreprise réinvestit généralement ses résultats dans son développement plutôt que de rémunérer ses actionnaires. La création de valeur dépend donc surtout d’un événement de sortie, comme une acquisition ou une introduction en bourse.
Dilution et manque de transparence
Au fil des levées de fonds, la part détenue par un investisseur peut diminuer s’il ne réinvestit pas lors des tours suivants. Cette dilution réduit son poids relatif au capital et peut modifier ses droits selon les conditions de l’opération.
Les start-up ne sont pas soumises aux mêmes obligations de publication d’informations que les sociétés cotées. Un particulier dispose donc souvent de moins de données financières pour évaluer la solidité réelle du projet. L’analyse préalable doit porter sur les comptes disponibles, la trésorerie, le besoin de financement et les conditions de la levée, pas uniquement sur le discours commercial.
Les différentes façons d’investir selon son profil
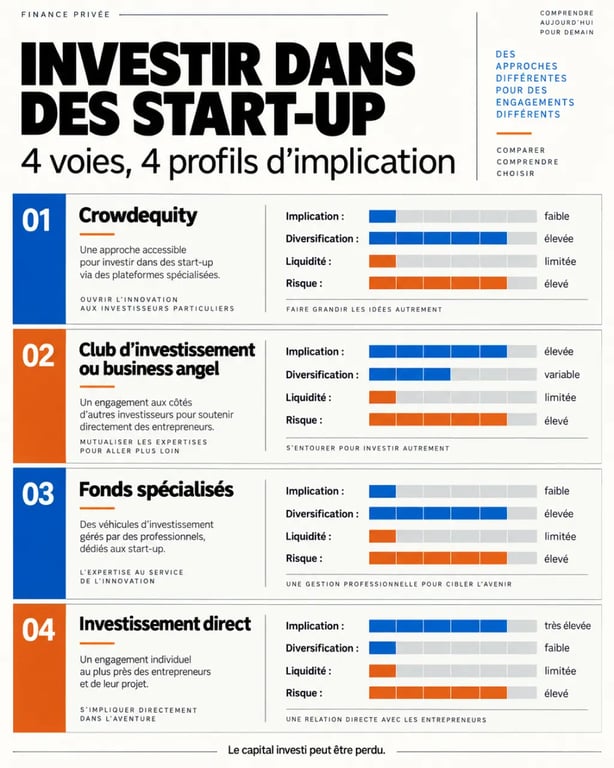
Il n’existe pas une seule porte d’entrée vers l’investissement en start-up. Le choix dépend du budget disponible, du temps que l’on souhaite y consacrer et du niveau d’implication recherché. Les solutions ne donnent pas non plus le même contrôle sur la sélection des projets ni le même niveau de diversification.
Le crowdequity, pour démarrer avec un petit budget
Les plateformes de financement participatif en capital permettent de souscrire à partir de quelques centaines d’euros. Le ticket d’entrée se situe le plus souvent entre 100 et 1 000 euros, selon les projets. Ce format facilite l’accès à des entreprises non cotées et permet de répartir une même enveloppe entre plusieurs participations.
La plateforme peut effectuer une première sélection, mais l’analyse du dossier reste à la charge de l’investisseur. Il doit notamment comprendre le modèle économique, les conditions de souscription, les frais éventuels et les perspectives de sortie. L’accès en ligne simplifie la démarche, sans supprimer le risque de perte.
Les clubs d’investissement et les réseaux de business angels
Un club d’investissement réunit des particuliers qui mutualisent leur analyse et leur mise, souvent à partir d’un ticket autour de 1 000 euros. Cette organisation permet de confronter les points de vue et, dans certains cas, de participer à des formations ou à des échanges avec les fondateurs.
Un business angel investit de façon plus individuelle. Il apporte généralement du capital, mais aussi son expérience et son réseau à l’entreprise financée. Cette approche demande davantage de disponibilité et de connaissances, car l’investisseur suit plus directement la participation et les décisions liées au financement.
Les fonds spécialisés et l’investissement direct
Les FCPI, les FIP et les fonds de capital-risque confient la sélection et le suivi des participations à des gérants professionnels, en contrepartie de frais de gestion. Le ticket minimum se situe généralement autour de 1 000 euros pour les FCPI. Ces véhicules permettent de mutualiser les investissements, mais l’épargnant ne choisit pas chaque entreprise individuellement.
À l’inverse, l’investissement direct au capital, à partir de quelques milliers d’euros, offre un contrôle plus important sur le choix du projet. Il demande aussi une capacité d’analyse plus poussée. Un accompagnement financier ou juridique peut alors être utile pour comprendre la valorisation, les droits attachés aux titres et les clauses de l’opération.
Combien investir et sur quels critères choisir un projet
La règle de base est de n’engager que des sommes dont la perte totale ne mettrait pas en péril sa situation financière. Les montants observés vont de 500 euros sur certaines plateformes de crowdequity à plusieurs dizaines de milliers d’euros pour un investissement direct. Des paliers autour de 10 000, 20 000 ou 50 000 euros peuvent être envisagés par les investisseurs qui souhaitent investir davantage, notamment lorsqu’ils prennent en compte les plafonds fiscaux.
Répartir plutôt que concentrer
Face à un taux d’échec élevé et difficile à prévoir projet par projet, la diversification entre plusieurs start-up reste le principal moyen de réduire le risque spécifique. Un portefeuille réparti sur cinq à dix projets de secteurs différents limite la probabilité qu’une seule défaillance efface l’ensemble du capital investi. Cette répartition ne supprime toutefois ni le risque global ni l’illiquidité.
Dans le crowdequity et les clubs d’investissement, la mise individuelle s’ajoute à celle d’autres souscripteurs pour financer un tour de table. Cette mutualisation rend l’accès possible avec un budget limité. Elle ne change pas la nature de l’investissement : chaque participant reste exposé aux résultats de l’entreprise et aux conditions prévues pour la sortie.
Analyser le marché, l’équipe et le modèle économique
Avant de souscrire, il faut examiner la taille du marché visé, l’intensité de la concurrence et la capacité du modèle économique à générer des revenus récurrents. La qualité de l’équipe fondatrice compte aussi : son expérience sectorielle, sa complémentarité et sa capacité à exécuter la feuille de route donnent des indications sur la gestion du projet.
La traction commerciale déjà obtenue, la scalabilité du modèle et la visibilité sur la trésorerie complètent l’analyse. Il faut également vérifier le besoin de financement, la valorisation retenue et l’effet possible des prochaines levées. Un pitch convaincant ne remplace pas une analyse financière et juridique du dossier.
Fiscalité et modalités de sortie : ce qu’il faut anticiper
La France propose plusieurs dispositifs destinés à encourager l’investissement dans les PME et les start-up. Chacun possède ses propres conditions d’éligibilité, plafonds et règles de conservation. La fiscalité applicable doit donc être vérifiée au moment de la souscription.
IR-PME, PEA-PME et FCPI : des règles à distinguer
Le dispositif IR-PME peut ouvrir droit à une réduction d’impôt sur le revenu lors d’un investissement direct, dans la limite de plafonds annuels fixés selon la situation familiale. La conservation des titres pendant plusieurs années peut être exigée pour conserver l’avantage obtenu.
Le PEA-PME est une enveloppe dédiée aux titres de PME et d’ETI éligibles, avec un plafond de versement propre. Les FCPI peuvent, de leur côté, ouvrir droit à une réduction d’impôt spécifique en contrepartie d’un plafond de souscription et d’une durée minimale de détention, généralement autour de cinq ans.
Ces mécanismes ne se cumulent pas de la même manière selon les montants investis et la situation du contribuable. Les règles évoluent régulièrement. Il faut donc vérifier les conditions en vigueur plutôt que de se fier à un chiffre ancien ou à une présentation générale.
Comment et quand récupérer sa mise
La sortie d’un investissement en start-up intervient rarement avant plusieurs années. Les scénarios les plus fréquents sont l’acquisition de l’entreprise par un acteur plus important, l’introduction en bourse ou, plus rarement, la cession de gré à gré à un autre investisseur lors d’un tour ultérieur.
En l’absence de l’un de ces événements, les titres restent détenus sans liquidité. Le placement doit donc être envisagé sur un horizon long, sans certitude sur le calendrier ni sur le montant récupérable. L’avantage fiscal éventuel ne transforme pas un investissement risqué en placement garanti.