Finalités des entreprises : le profit ne suffit pas à expliquer leurs choix
Les finalités des entreprises sont les buts généraux qui orientent durablement leur activité : assurer leur pérennité, répondre aux besoins des clients, préserver l’emploi ou réduire leur impact environnemental. Elles expliquent pourquoi une entreprise agit, tandis que ses objectifs précisent les résultats à atteindre. Le profit occupe une place essentielle, mais il ne résume pas toutes les ambitions d’une organisation.
Finalité, objectif et raison d’être : trois niveaux à distinguer
Une finalité donne une direction à long terme. Elle permet de comprendre ce que l’entreprise cherche à accomplir au-delà d’une opération commerciale ou d’un exercice comptable. Par exemple, rendre un service accessible tout en assurant la continuité de l’activité constitue une orientation durable.
Quiz sur les finalités des entreprises
Testez vos connaissances sur les finalités, les parties prenantes et la société à mission.
Un objectif traduit cette orientation en résultat attendu, avec une échéance et, lorsque c’est possible, un indicateur. La stratégie désigne les choix et les moyens mobilisés pour l’atteindre : développer une gamme, investir dans un équipement ou former les équipes.
- Finalité : préserver les ressources naturelles.
- Objectif : réduire les déchets de production sur une période définie.
- Action stratégique : revoir la conception des produits et organiser le réemploi des chutes.
La raison d’être formule le sens que l’entreprise entend donner à son activité. Elle peut exprimer ses finalités, sans se confondre avec un objectif chiffré. Lorsqu’elle est inscrite dans les statuts, elle possède une portée juridique distincte d’une simple signature publicitaire.
Pour une analyse en CEJM, le bon réflexe consiste donc à séparer le pourquoi, le résultat attendu et le moyen choisi. Acheter une machine n’est pas une finalité : c’est un moyen pouvant servir la rentabilité, la sécurité des salariés ou la réduction des consommations.
Quatre finalités complémentaires, des bénéficiaires différents
On distingue généralement les finalités économiques, sociales, environnementales et sociétales. Cette classification facilite l’analyse, mais ses frontières ne sont pas étanches : une même décision peut servir plusieurs ambitions.
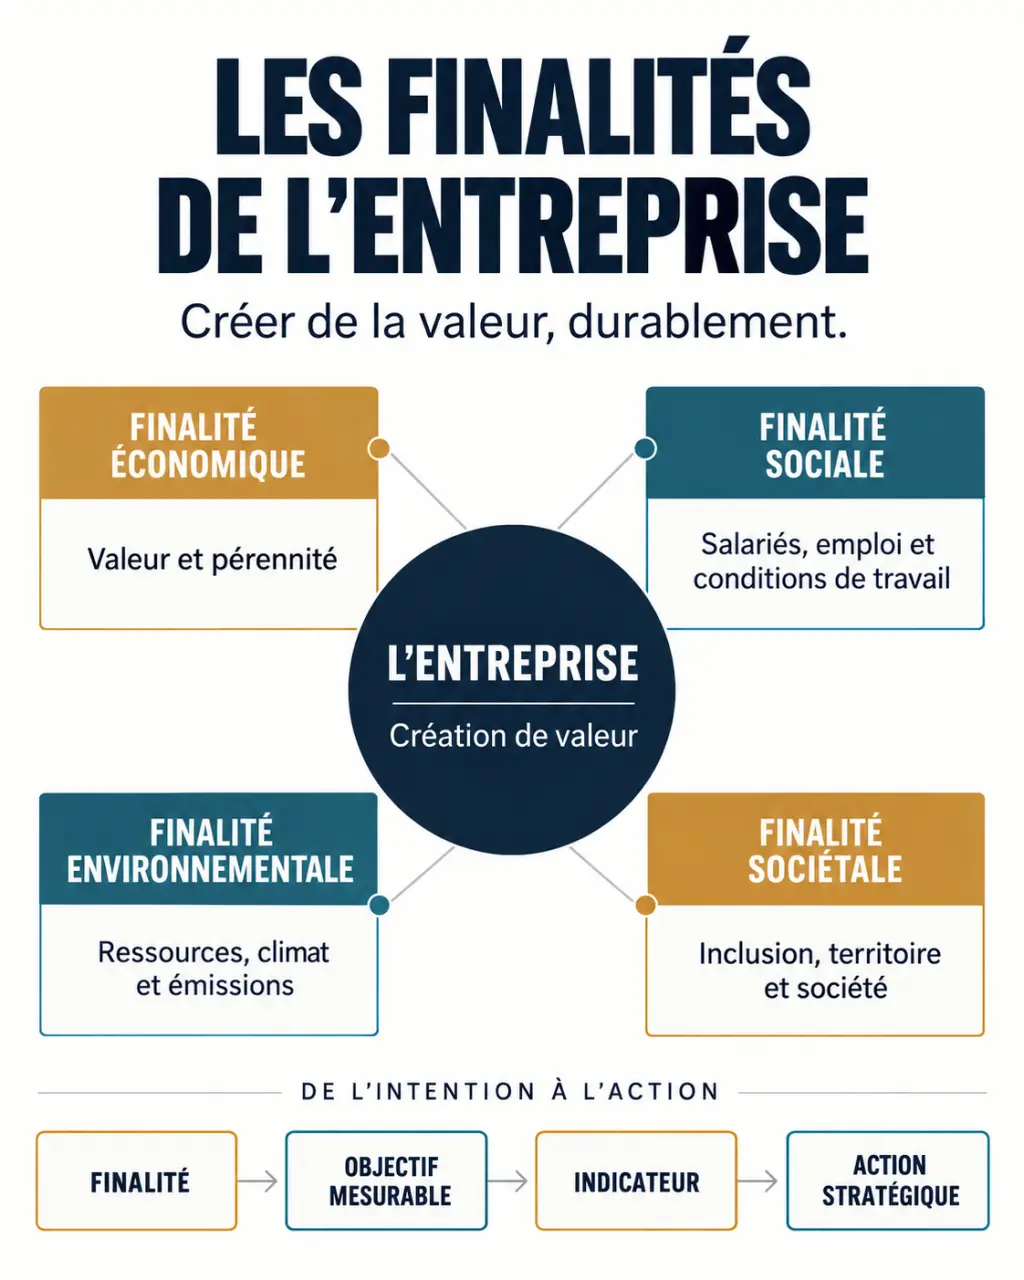
| Finalité | But principal | Acteurs concernés | Exemple et indicateur |
|---|---|---|---|
| Économique | Créer de la valeur et pérenniser l’activité | Clients, associés, financeurs | Améliorer l’offre ; suivre le résultat et la fidélisation |
| Sociale | Améliorer la situation des salariés | Personnel, représentants des salariés | Développer la formation ; suivre les compétences acquises |
| Environnementale | Limiter les pressions sur les écosystèmes | Population, générations futures | Réduire les émissions ; suivre les émissions totales |
| Sociétale | Contribuer positivement à la société | Habitants, associations, collectivités | Soutenir l’insertion ; suivre les parcours vers l’emploi |
La finalité économique finance la continuité de l’activité
L’entreprise combine des facteurs de production, notamment le travail et le capital, pour proposer des biens ou des services. La valeur ajoutée correspond à la valeur de la production diminuée des consommations intermédiaires. Elle contribue notamment à rémunérer le travail, les financeurs et les administrations publiques.
Le bénéfice est un résultat positif après prise en compte des produits et des charges. Il peut financer les projets, renforcer les réserves ou permettre une distribution de dividendes. La rentabilité mesure, quant à elle, un résultat rapporté aux moyens engagés. Ces notions sont liées, mais ne sont pas interchangeables.
Rechercher un profit contribue à la pérennité sans imposer de maximiser le gain immédiat. Dans l’approche de Peter Drucker, créer et maintenir une clientèle constitue une finalité centrale : sans clients satisfaits, les résultats économiques restent fragiles.
Social, sociétal et environnemental : éviter les confusions
La finalité sociale concerne principalement les salariés : emploi, rémunération, santé, conditions de travail et formation. La finalité sociétale vise plus largement les effets de l’entreprise sur la société : inclusion, développement territorial ou accès à des services essentiels. Le terme « sociétal » peut aussi être employé dans un sens englobant, notamment en RSE.
La finalité environnementale porte sur les ressources, le climat, la biodiversité ou les pollutions. Installer un dispositif de réemploi relève de cette dimension ; adapter un poste pour prévenir les blessures relève d’abord du social. Un programme d’insertion peut, lui, associer dimensions sociale et sociétale.
Des finalités façonnées par les dirigeants et les parties prenantes
Les dirigeants définissent les orientations, dans le cadre de la gouvernance et des pouvoirs des associés. Leurs valeurs comptent, mais elles ne suffisent pas à expliquer les choix. L’histoire, la culture, la taille, les ressources et la structure de propriété constituent des facteurs internes déterminants.
Les facteurs externes comprennent la réglementation, la concurrence, les innovations, la situation économique et les attentes des parties prenantes. Ces dernières sont les acteurs qui influencent l’entreprise ou subissent les conséquences de son activité : salariés, clients, fournisseurs, financeurs, collectivités et société civile.
Les engagements peuvent peser sur l’attractivité : des données Deloitte Global de 2022 présentent 65 % des jeunes diplômés comme privilégiant des employeurs ayant une mission sociétale claire. L’Edelman Trust Barometer de 2023 indique que 64 % des clients choisissent ou boycottent une marque selon ses engagements sociétaux. Ces attentes constituent une influence, pas une garantie de succès.
Pour analyser une décision, ouvrez une fenêtre sur ses effets hors de l’entreprise. Un approvisionnement moins cher améliore peut-être la marge, mais que change-t-il pour les délais de paiement du fournisseur, les transports ou l’emploi local ? Déplacer ainsi le cadre d’observation permet de repérer une performance obtenue en transférant un coût à d’autres acteurs.
Les attentes peuvent entrer en conflit : prix bas pour les clients, rémunérations accrues pour les salariés et dividendes pour les actionnaires. Définir les finalités implique donc des arbitrages explicites, plutôt qu’une promesse de satisfaire tout le monde simultanément.
RSE et loi Pacte : donner une portée concrète aux engagements
La responsabilité sociétale des entreprises consiste à intégrer les préoccupations sociales et environnementales dans les activités et les relations avec les parties prenantes. Le livre vert de la Commission européenne de 2001 mettait en avant cette intégration volontaire. Aujourd’hui, les démarches volontaires coexistent avec des obligations légales : respecter la réglementation reste un préalable.
La loi Pacte de 2019 a notamment prévu la possibilité d’inscrire une raison d’être dans les statuts. Elle a également créé la qualité de société à mission, qui suppose notamment des objectifs sociaux et environnementaux statutaires, un dispositif de suivi et une vérification par un organisme tiers indépendant. Une raison d’être ne confère donc pas automatiquement cette qualité.
Pour rendre les finalités vérifiables, l’entreprise doit associer à chaque engagement des moyens, un responsable, une échéance et des indicateurs. Un bilan des émissions de gaz à effet de serre peut éclairer une ambition climatique ; les accidents du travail, la formation et les parcours professionnels renseignent sur la dimension sociale.
La mesure doit rester critique. Une baisse des émissions par produit peut masquer une hausse des émissions totales si les volumes augmentent. De même, financer une association ne compense pas automatiquement des pratiques dommageables dans la chaîne de production. Sans cohérence entre discours et activité, le risque de greenwashing demeure.
En étude de cas, relier les intentions aux preuves
Prenons une entreprise fictive de mobilier qui développe la réparation. Elle peut poursuivre une finalité économique en fidélisant ses clients, environnementale en prolongeant la durée de vie des meubles et sociale en formant ses techniciens. Une seule activité peut donc traduire plusieurs finalités.
- Repérer l’intention : quel but durable est explicitement recherché ?
- Qualifier la finalité : économique, sociale, environnementale ou sociétale.
- Citer une preuve : décision, budget, engagement ou résultat observable.
- Examiner les limites : coûts, effets indirects et contradictions éventuelles.
La distinction essentielle reste la suivante : la finalité donne le cap, l’objectif précise le résultat et l’indicateur permet d’en apprécier la réalisation. Une analyse solide ne s’arrête ni au profit ni aux déclarations d’intention : elle examine les choix réels et leurs conséquences.